
Chưa có sản phẩm trong giỏ hàng.
Thị Trường Và Tầm Nhìn, Khoan rút lõi bê tông
Giá Thép Việt Nam 2026 2027 Ảnh Hưởng Giá Vật Tư Ra Sao?
Giá thép Việt Nam 2026 2027 chịu ảnh hưởng thế nào từ Trung Quốc, Mỹ – Trung và chiến sự Trung Đông? Cùng nhìn triển vọng vật tư khoan cắt bê tông 5 năm tới. Điều gì đang chờ ngành khoan rút lõi Việt Nam từ 2026 đến 2031?
Từ cuộc đối đầu thương mại Mỹ – Trung, căng thẳng tại Trung Đông đến chính sách nhập khẩu thép, một chuỗi tác động đang hình thành trên thị trường nguyên vật liệu. Với những ngành sử dụng thép, kim loại, vật liệu hàn và kim cương công nghiệp như khoan cắt bê tông, câu hỏi đáng quan tâm không chỉ là “giá thép có tăng hay giảm?”, mà là: chi phí thực tế của sản phẩm sẽ thay đổi như thế nào trong 1-5 năm tới?
Bài viết sử dụng các dữ liệu, báo cáo và thông tin công bố từ Bộ Công Thương Việt Nam, Tổng cục Hải quan, OECD, IMF, World Bank và các nguồn quốc tế lớn. Các nhận định về 2027-2031 được trình bày dưới dạng triển vọng và kịch bản, không phải dự báo giá chắc chắn.
1. Giá một chiếc mũi khoan có thực sự phụ thuộc vào giá thép?
Nếu nhìn một cách đơn giản, câu chuyện có vẻ rất dễ hiểu:
Thép tăng → chi phí sản xuất tăng → giá sản phẩm tăng.
Nhưng thực tế phức tạp hơn nhiều.
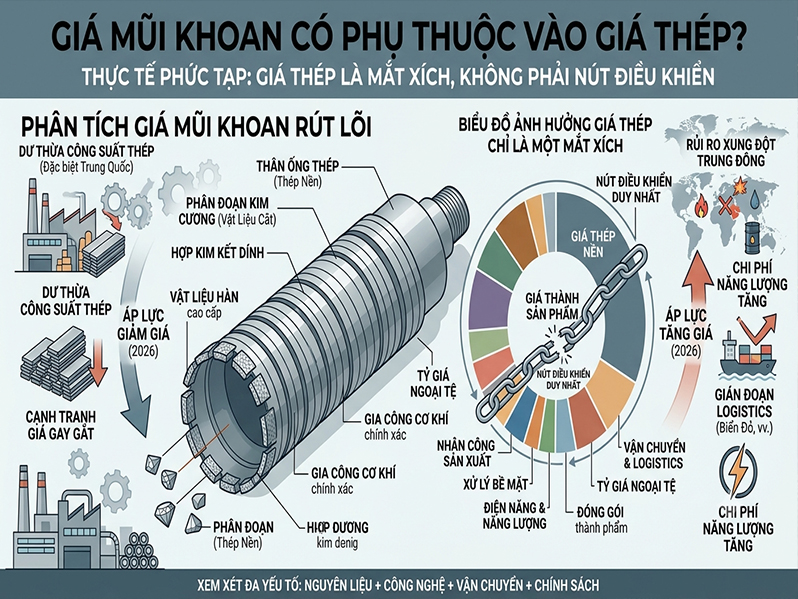
Một sản phẩm như mũi khoan rút lõi không chỉ gồm thép. Trong cấu tạo và quá trình sản xuất còn có thân ống thép, vật liệu hợp kim, phân đoạn kim cương, vật liệu hàn, gia công cơ khí, xử lý bề mặt, nhân công, điện năng, đóng gói, vận chuyển và tỷ giá.
Vì vậy, giá thép chỉ là một mắt xích trong chuỗi giá thành, chứ không phải chiếc “nút điều khiển” duy nhất.
Điều đáng chú ý là trong năm 2026, chuỗi cung ứng thép toàn cầu đang chịu tác động đồng thời từ hai lực rất khác nhau.
Một bên là dư thừa công suất và cạnh tranh giá trong ngành thép, đặc biệt liên quan đến Trung Quốc.
Bên kia là rủi ro năng lượng và logistics do xung đột tại Trung Đông.
Hai lực này có thể kéo giá theo những hướng trái ngược nhau.
Đây chính là lý do việc nhìn giá thép chỉ bằng câu chuyện “chiến tranh làm giá tăng” có thể dẫn đến kết luận sai.
2. Mỹ – Trung: cuộc chiến thương mại đã chuyển từ thuế quan sang tái cấu trúc chuỗi cung ứng
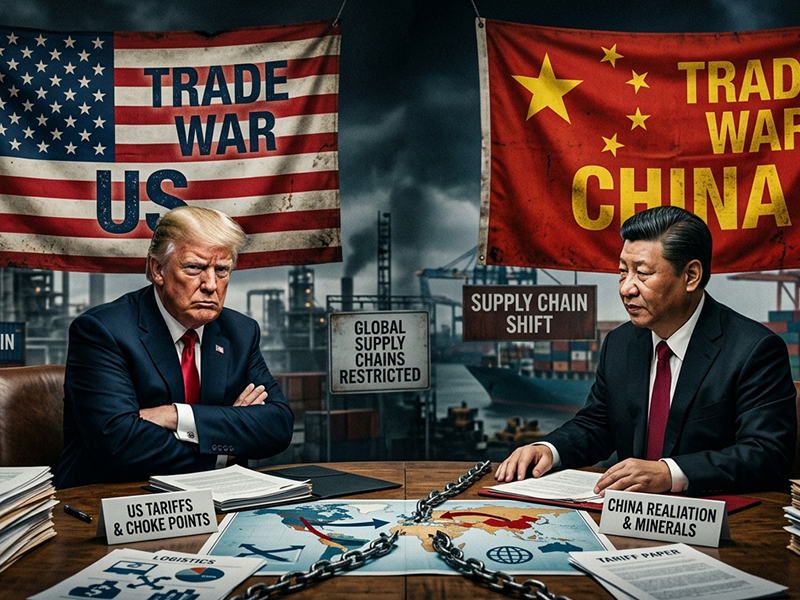
Quan hệ thương mại Mỹ – Trung trong giai đoạn 2025-2026 đã trải qua nhiều vòng áp thuế, trả đũa và đàm phán.
Reuters ghi nhận từ đầu năm 2025, chính quyền Tổng thống Donald Trump áp thêm thuế đối với hàng hóa Trung Quốc; Trung Quốc đáp trả bằng các biện pháp thuế quan và hạn chế xuất khẩu một số khoáng sản quan trọng. Sau đó hai bên liên tục đàm phán, giảm hoặc tạm hoãn một số biện pháp, rồi lại xuất hiện các điểm căng thẳng mới. Đến tháng 9/2026, hai nước vẫn đang tìm cách duy trì một thỏa thuận đình chiến thương mại trong khi nhiều vấn đề về công nghệ, đất hiếm, năng lượng và mất cân bằng thương mại vẫn chưa được giải quyết hoàn toàn.
Điểm quan trọng ở đây không phải chỉ là Mỹ đánh thuế bao nhiêu phần trăm.
Điểm quan trọng hơn là doanh nghiệp toàn cầu đang phải tính lại nguồn cung.
IMF nhận định các hạn chế thương mại và chính sách công nghiệp đang ngày càng đóng vai trò lớn trong thương mại quốc tế. Những bất định về chính sách thương mại có thể khiến doanh nghiệp trì hoãn đầu tư và chi tiêu cho hàng hóa lâu bền.
Điều đó tạo ra một thay đổi rất đáng chú ý:
Chuỗi cung ứng thế giới không còn chỉ được tối ưu theo tiêu chí “nơi nào rẻ nhất”, mà ngày càng phải tính đến “nơi nào ít rủi ro hơn”.
Đây là vấn đề đặc biệt quan trọng với Việt Nam.
3. Trung Quốc vẫn là mắt xích khổng lồ của thị trường thép Việt Nam
Theo số liệu của Hải quan Việt Nam, trong năm 2025, nhóm hàng nhập khẩu lớn từ Trung Quốc bao gồm sắt thép với kim ngạch khoảng 6 tỷ USD và sắt thép các loại khoảng 5,8 tỷ USD.
Riêng trong hai tháng đầu năm 2026, Việt Nam nhập khẩu sắt thép các loại và sản phẩm từ Trung Quốc với trị giá khoảng **1,72 tỷ USD**, tăng 5,8% so với cùng kỳ theo số liệu Hải quan được công bố.
Những con số này cho thấy một thực tế:
Giá nguyên vật liệu tại Việt Nam không thể tách khỏi thị trường Trung Quốc.
Đặc biệt đối với các ngành sử dụng vật liệu cơ khí, điều này còn rõ hơn.
Nhưng lại xuất hiện một nghịch lý.
Trung Quốc có quy mô sản xuất thép cực lớn, trong khi nhu cầu nội địa chịu sức ép từ tình trạng dư thừa công suất.
OECD trong Steel Outlook 2026 cho biết công suất dư thừa của ngành thép toàn cầu được dự báo tiếp tục tăng đến năm 2028 trong bối cảnh tăng trưởng nhu cầu thép yếu. OECD đồng thời lưu ý phần lớn công suất dư thừa nằm ở Trung Quốc và các nhà sản xuất Trung Quốc có xu hướng hướng sản lượng ra thị trường nước ngoài khi nhu cầu trong nước trì trệ.
Đây là một yếu tố có thể tạo áp lực giảm giá đối với một số sản phẩm thép quốc tế.
Nói cách khác:
Chiến tranh thương mại có thể làm chi phí thương mại tăng, nhưng dư thừa công suất lại có thể tạo áp lực giảm giá thép.
Hai lực này tồn tại cùng lúc.
4. Vì sao Việt Nam ngày càng sử dụng nhiều biện pháp phòng vệ thương mại với thép?

Đây là phần đặc biệt đáng theo dõi trong giai đoạn 2026-2027.
Bộ Công Thương trong năm 2026 tiếp tục triển khai nhiều vụ việc liên quan đến thép Trung Quốc.
Ngày 27/7/2026, Bộ Công Thương quyết định điều tra chống bán phá giá đối với một số sản phẩm thanh thép dự ứng lực có xuất xứ từ Trung Quốc.
Trước đó, Bộ cũng thực hiện rà soát cuối kỳ biện pháp chống bán phá giá đối với một số sản phẩm thép hình chữ H có xuất xứ từ Trung Quốc.
Đáng chú ý hơn, ngày 28/7/2026, Bộ Công Thương ban hành quyết định áp dụng biện pháp chống lẩn tránh đối với một số sản phẩm thép cán nóng có xuất xứ từ Trung Quốc, trong đó có các nhóm mã HS cụ thể được cơ quan quản lý xác định.
Điều này cho thấy chính sách thép của Việt Nam đang chuyển từ câu chuyện đơn thuần “nhập khẩu bao nhiêu” sang câu chuyện:
nhập khẩu từ đâu, sản phẩm nào, xuất xứ thế nào và có hành vi lẩn tránh biện pháp phòng vệ thương mại hay không.
Với doanh nghiệp sử dụng vật tư thép, đây là thay đổi không nên xem nhẹ.
Bởi khi một dòng nguyên liệu bị áp dụng biện pháp phòng vệ thương mại, chi phí nhập khẩu và nguồn cung có thể thay đổi.
Nhưng cũng cần nói rất rõ:
Không thể lấy một quyết định chống bán phá giá đối với một nhóm thép cụ thể để kết luận rằng tất cả thép tại Việt Nam sẽ tăng giá.
Mỗi biện pháp có phạm vi sản phẩm, mã HS, xuất xứ và thời hạn riêng.
5. Trung Đông: thứ nguy hiểm không nhất thiết nằm ở thép, mà nằm ở năng lượng và vận tải
Nếu cuộc chiến thương mại Mỹ – Trung tác động trực tiếp đến thương mại hàng hóa, thì chiến sự Trung Đông lại có một con đường tác động khác.
Đó là:
dầu → năng lượng → vận tải → logistics → chi phí sản xuất.
IMF trong báo cáo tháng 7/2026 nhận định cuộc chiến tại Trung Đông bắt đầu từ ngày 28/2/2026 đã tạo ra những tác động đáng kể đến triển vọng kinh tế toàn cầu.
Reuters cũng ghi nhận căng thẳng liên quan đến Iran và các tuyến vận tải qua Trung Đông đã làm gia tăng rủi ro đối với dòng chảy dầu. Một khảo sát Reuters cuối tháng 8/2026 cho thấy các nhà phân tích dự kiến giá dầu Brent năm 2026 ở mức trung bình khoảng 85 USD/thùng trong bối cảnh rủi ro nguồn cung Trung Đông vẫn tồn tại.
Đến tháng 9/2026, chi phí vận chuyển dầu qua khu vực còn tăng mạnh do các tuyến đường truyền thống gặp khó khăn. Reuters cho biết hoạt động chuyển dầu từ tàu sang tàu gần Oman được mở rộng để duy trì dòng chảy dầu, nhưng chi phí vận tải của các tàu chở dầu lớn đã tăng mạnh.
Tác động của chuyện này không dừng ở xăng dầu.
Một nhà máy sản xuất thép tiêu thụ năng lượng.
Một nhà máy cơ khí sử dụng điện.
Xe tải vận chuyển hàng hóa sử dụng nhiên liệu.
Tàu biển đưa nguyên liệu từ Trung Quốc về Việt Nam sử dụng nhiên liệu.
Do đó, ngay cả khi giá thép nguyên liệu không tăng mạnh, tổng chi phí đưa sản phẩm đến tay doanh nghiệp vẫn có thể chịu áp lực từ năng lượng và logistics.
Đây là điểm rất dễ bị bỏ qua.
6. Nhưng có một nghịch lý: dầu tăng chưa chắc thép tăng tương ứng
Đây là chỗ cần thận trọng.
Nếu chiến sự làm dầu tăng, không thể suy luận ngay:
Dầu tăng 20% → thép tăng 20%.
Không có mối quan hệ một-một như vậy.
World Bank từng lưu ý rằng các cú sốc nguồn cung dầu từ Trung Đông có thể tạo ra mức tăng đáng kể của giá dầu trong các kịch bản nghiêm trọng.
Nhưng giá thép còn phụ thuộc vào:
- nhu cầu xây dựng;
- bất động sản;
- đầu tư cơ sở hạ tầng;
- sản lượng thép Trung Quốc;
- giá quặng sắt;
- giá than luyện kim;
- công suất thép toàn cầu;
- chính sách thương mại;
- tỷ giá;
- chi phí vận tải;
- tồn kho;
- và chính sách của từng quốc gia.
OECD hiện đặc biệt cảnh báo về tình trạng dư thừa công suất thép toàn cầu.
Theo OECD, công suất dư thừa có thể lên tới khoảng 721 triệu tấn vào năm 2027, cao hơn khoảng 290 triệu tấn so với tổng sản lượng thép của các nước OECD trong năm 2024.
Vì vậy, trong những năm tới, thị trường thép có thể tồn tại đồng thời hai trạng thái:
chi phí đầu vào biến động tăng nhưng giá thép thành phẩm vẫn chịu áp lực cạnh tranh.
Đó mới là bài toán khó.
7. Điều gì có thể xảy ra với giá thép Việt Nam trong 2026-2027?
Không nên đặt câu hỏi:
“Năm 2027 giá thép Việt Nam sẽ tăng bao nhiêu phần trăm?”
Hiện không có cơ sở đáng tin cậy để khẳng định một con số như vậy.
Cách hợp lý hơn là theo dõi ba kịch bản.
Kịch bản thứ nhất: thương mại ổn định hơn, dư thừa thép tiếp tục lớn
Nếu căng thẳng Mỹ – Trung giảm nhiệt, logistics quốc tế bình thường hơn trong khi công suất thép toàn cầu vẫn dư thừa, áp lực cạnh tranh có thể tiếp tục duy trì.
Đây là yếu tố có thể hạn chế khả năng tăng giá thép quá mạnh.
OECD hiện vẫn nhìn thấy tình trạng dư thừa công suất kéo dài đến 2028.
Kịch bản thứ hai: phòng vệ thương mại tăng
Nếu nhiều quốc gia tiếp tục dựng hàng rào với thép Trung Quốc, dòng thương mại có thể tiếp tục dịch chuyển.
Việt Nam cũng đang tăng cường sử dụng các công cụ phòng vệ thương mại.
Điều này có thể làm thay đổi nguồn cung từng nhóm thép, chứ không nhất thiết làm toàn bộ thị trường thép tăng giá.
Kịch bản thứ ba: xung đột Trung Đông kéo dài
Nếu gián đoạn năng lượng và vận tải tiếp tục kéo dài, chi phí logistics và năng lượng có thể gây áp lực lên giá thành sản xuất và phân phối.
Đây là rủi ro mà IMF và World Bank đều đã đưa vào các phân tích về triển vọng kinh tế năm 2026.
8. Vậy mũi khoan rút lõi có bị ảnh hưởng không?
Có khả năng chịu ảnh hưởng về chi phí, nhưng không thể quy toàn bộ biến động giá mũi khoan rút lõi cho giá thép.
Đây là điểm cần nói thật rõ.
Một chiếc mũi khoan rút lõi bê tông có thể chịu ảnh hưởng từ nhiều nhóm chi phí:
Thép + kim cương công nghiệp + hợp kim/vật liệu hàn + gia công + năng lượng + nhân công + vận chuyển + tỷ giá + tồn kho + chi phí thương mại.
Trong đó, thân mũi là phần liên quan trực tiếp đến thép.
Nhưng phần làm việc quan trọng nhất của dụng cụ lại liên quan đến hạt kim cương và vật liệu liên kết.
Vì vậy, nếu thép giảm giá nhưng chi phí kim cương, năng lượng, vận tải hoặc tỷ giá tăng, giá thành sản phẩm chưa chắc giảm tương ứng.
Ngược lại, nếu thép tăng nhưng các yếu tố còn lại ổn định và nhà sản xuất có tồn kho nguyên liệu giá thấp, giá bán lẻ cũng không nhất thiết tăng ngay.
Đó là lý do giá bán của một sản phẩm cơ khí thường có độ trễ so với giá nguyên liệu.
9. Từ 2027 đến 2031: ngành khoan cắt sẽ phải quan tâm nhiều hơn đến “nguồn cung”, không chỉ “giá”
Nếu nhìn trong 5 năm tới, một xu hướng đáng chú ý không phải là việc thép chắc chắn tăng hay giảm.
Đó là:
chuỗi cung ứng sẽ ngày càng quan trọng.
OECD dự báo dư thừa công suất thép toàn cầu tiếp tục kéo dài đến 2028.
Trong khi đó, các quốc gia ngày càng sử dụng nhiều công cụ phòng vệ thương mại.
Bộ Công Thương Việt Nam cũng đánh giá thép là nhóm hàng có rủi ro phòng vệ thương mại đặc biệt cao. Nghiên cứu của Bộ năm 2026 cho biết doanh nghiệp Việt Nam đang phải đối mặt với các vụ việc liên quan đến thép cán nóng, thép không gỉ cán nguội, ống thép và nhiều sản phẩm thép khác tại các thị trường xuất khẩu.
Điều này có thể dẫn đến một thay đổi trong cách doanh nghiệp ngành khoan cắt quản lý hàng hóa.
Trước đây có thể chỉ hỏi:
“Nhà cung cấp nào rẻ nhất?”
Trong 5 năm tới, câu hỏi có thể phải trở thành:
“Nhà cung cấp nào có nguồn nguyên liệu ổn định, chất lượng ổn định và ít rủi ro đứt nguồn?”
Đối với sản phẩm tiêu hao như mũi khoan rút lõi, điều này đặc biệt quan trọng.
Bởi một sản phẩm rẻ hơn một chút nhưng chất lượng không ổn định có thể khiến chi phí thực tế trên mỗi mét khoan cao hơn.
Đây không phải là một dự báo giá.
Đó là vấn đề quản trị chuỗi cung ứng.
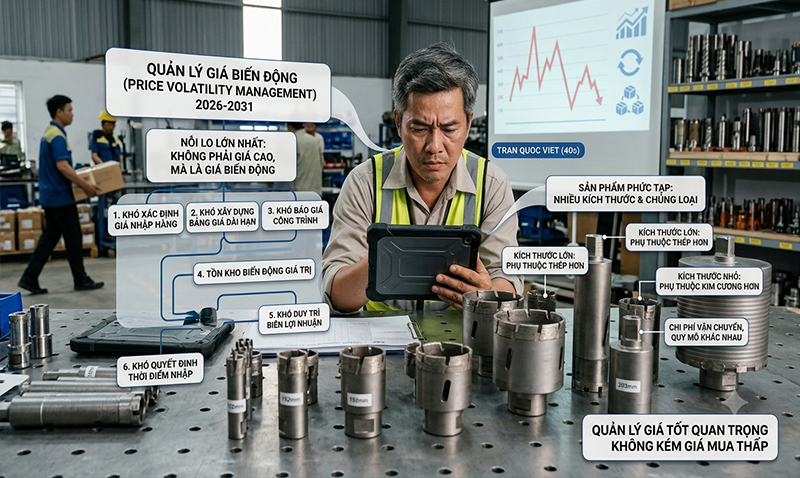
10. Điều đáng lo nhất có thể không phải là giá tăng, mà là giá biến động
Trong ngành vật tư xây dựng và cơ khí, biến động mạnh đôi khi còn khó quản lý hơn một mặt bằng giá cao nhưng ổn định.
Nếu giá nguyên liệu thay đổi liên tục, doanh nghiệp phải đối mặt với:
- khó xác định giá nhập hàng;
- khó xây dựng bảng giá dài hạn;
- khó báo giá công trình;
- tồn kho có thể tăng giá trị hoặc mất lợi thế;
- khó duy trì biên lợi nhuận;
- và khó quyết định thời điểm nhập hàng.
Đối với các sản phẩm như mũi khoan lấy lõi, vấn đề còn phức tạp vì đây là sản phẩm có nhiều kích thước và chủng loại.
Không thể chỉ nhìn một mã hàng rồi suy ra toàn bộ thị trường.
Một mã có thể sử dụng nhiều thép hơn, một mã khác lại phụ thuộc nhiều hơn vào phân đoạn kim cương, trong khi chi phí vận chuyển và quy mô sản xuất cũng khác nhau.
Vì vậy, trong giai đoạn 2026-2031, quản lý giá tốt có thể quan trọng không kém việc tìm được giá mua thấp.
11. Việt Nam có một lợi thế nhưng cũng có một rủi ro
Lợi thế là Việt Nam đang nằm trong khu vực ASEAN – một trong những khu vực có triển vọng nhu cầu thép dài hạn được hỗ trợ bởi tăng trưởng kinh tế và đầu tư.
IEA nhận định nhu cầu thép toàn cầu có thể tiếp tục tăng nhờ tăng trưởng dân số và GDP, trong đó ASEAN và Ấn Độ là những khu vực có vai trò đáng chú ý.
Điều đó có ý nghĩa với các ngành liên quan đến xây dựng, cơ điện, hạ tầng và sửa chữa.
Nhưng rủi ro là Việt Nam vẫn phụ thuộc đáng kể vào nguyên liệu và hàng hóa nhập khẩu, trong đó Trung Quốc giữ vai trò rất lớn.
Do đó, doanh nghiệp Việt Nam vừa có thể hưởng lợi từ sự dịch chuyển chuỗi cung ứng toàn cầu, vừa phải đối mặt với những biến động xuất phát từ chính chuỗi cung ứng đó.
12. Kết luận: 5 năm tới sẽ không phải câu chuyện “thép tăng hay giảm”

Nếu phải rút gọn toàn bộ vấn đề thành một câu, có lẽ câu quan trọng nhất là:
Từ 2026 đến 2031, giá vật tư ngành khoan rút lõi sẽ ngày càng phụ thuộc vào cả thép, năng lượng, logistics, thương mại quốc tế, tỷ giá và nguồn cung – chứ không thể nhìn riêng vào giá thép.
Mỹ – Trung đang tái định hình thương mại toàn cầu.
Trung Quốc vẫn là một trung tâm sản xuất thép khổng lồ nhưng đồng thời đối mặt với tình trạng dư thừa công suất.
Việt Nam tiếp tục sử dụng các biện pháp phòng vệ thương mại đối với một số sản phẩm thép.
Trung Đông tạo ra rủi ro đối với năng lượng và vận tải.
Trong khi đó, OECD cảnh báo dư thừa công suất thép toàn cầu có thể tiếp tục kéo dài đến 2028.
Vì vậy, không có cơ sở để nói rằng “thép chắc chắn tăng mạnh trong 2027”, cũng không có cơ sở để nói “mũi khoan rút lõi chắc chắn sẽ tăng giá trong 5 năm tới”.
Điều có thể nói chắc chắn hơn là:
biến động của chuỗi cung ứng sẽ trở thành một yếu tố ngày càng quan trọng trong việc hình thành giá.
Với doanh nghiệp sản xuất, nhập khẩu hoặc phân phối vật tư khoan cắt bê tông, bài toán trong những năm tới có thể không còn đơn giản là tìm được hàng giá rẻ.
Đó sẽ là bài toán:
nguồn hàng nào ổn định – vật liệu nào phù hợp – tồn kho bao nhiêu – nhập vào thời điểm nào – và làm thế nào để giá bán phản ánh đúng chi phí thực tế mà vẫn giữ được sức cạnh tranh.
Và đây có lẽ mới là thay đổi lớn nhất mà cuộc chiến thương mại, chính sách thép và những biến động địa chính trị đang âm thầm đưa vào thị trường Việt Nam.
Không phải một cú tăng giá đơn lẻ.
Mà là một thị trường có nhiều biến số hơn trước.
Để biết giá mũi khoan rút lõi bê tông 2026 2027, xem chi tiết tại fujaco.vn
Nếu thấy hữu ích. Hãy chia sẻ bài viết này của fujaco.vn ngay

